Riset DBS Foundation menunjukkan Indonesia menghadapi peningkatan populasi lansia, sementara kesiapan finansial dan pensiun masih perlu diperkuat.
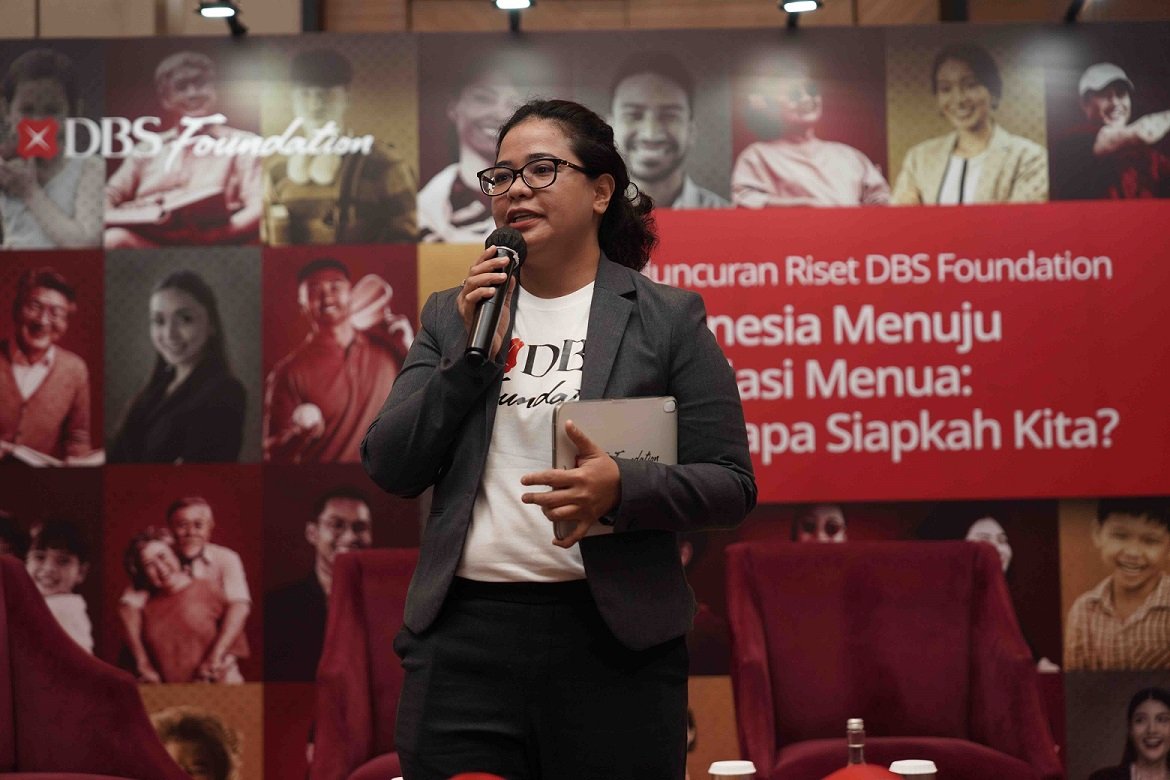
Jakarta, CoreNews.id – DBS Foundation menyoroti pentingnya kesiapan Indonesia menghadapi perubahan demografi menuju masyarakat menua melalui riset bertajuk “Indonesia Menuju Populasi Menua: Seberapa Siapkah Kita?”.
Riset tersebut menunjukkan populasi lansia Indonesia telah mencapai 12 persen pada 2025 dan diproyeksikan melampaui 20 persen pada 2045. Kondisi itu terjadi bersamaan dengan menyempitnya jendela bonus demografi serta penurunan tingkat fertilitas.
Bonus demografi dan tantangan lansia
Data dalam riset menyebutkan Total Fertility Rate (TFR) turun dari 3,11 pada awal 1990-an menjadi 2,13 anak per perempuan pada 2024 dan diproyeksikan mencapai 1,97 pada 2045.
Pada saat yang sama, 55,32 persen lansia masih bekerja dan 84,75 persen di antaranya berada di sektor informal. Sekitar 82,96 persen rumah tangga lansia juga masih bergantung pada penghasilan anggota keluarga yang bekerja.
Head of Group Marketing & Communications PT Bank DBS Indonesia Mona Monika, 17/9/2026, mengatakan persiapan menghadapi populasi menua perlu dilakukan sejak usia produktif.
Menurut dia, kesiapan tersebut mencakup pendidikan, kesehatan, ketenagakerjaan, literasi dan inklusi keuangan hingga persiapan pensiun.
Kesenjangan literasi dan dana pensiun
Riset juga mencatat inklusi keuangan kelompok usia 18–50 tahun telah mencapai 93,5–95,1 persen. Namun, kepemilikan tabungan atau dana pensiun baru 5,37 persen, sementara pemahaman mengenai pentingnya dana pensiun mencapai 27,79 persen.
DBS Foundation menilai diperlukan penguatan ekosistem lintas generasi, termasuk akses pendidikan, pekerjaan layak, perlindungan sosial dan layanan yang mendukung kualitas hidup lansia.
Sebagai bagian dari kampanye “Pensiun Gak Susah”, Bank DBS Indonesia bersama DBS Foundation juga menghadirkan Retirement Goal Calculator untuk membantu masyarakat memproyeksikan kebutuhan finansial saat pensiun berdasarkan usia, pengeluaran, gaya hidup, inflasi, dan asumsi imbal hasil investasi.