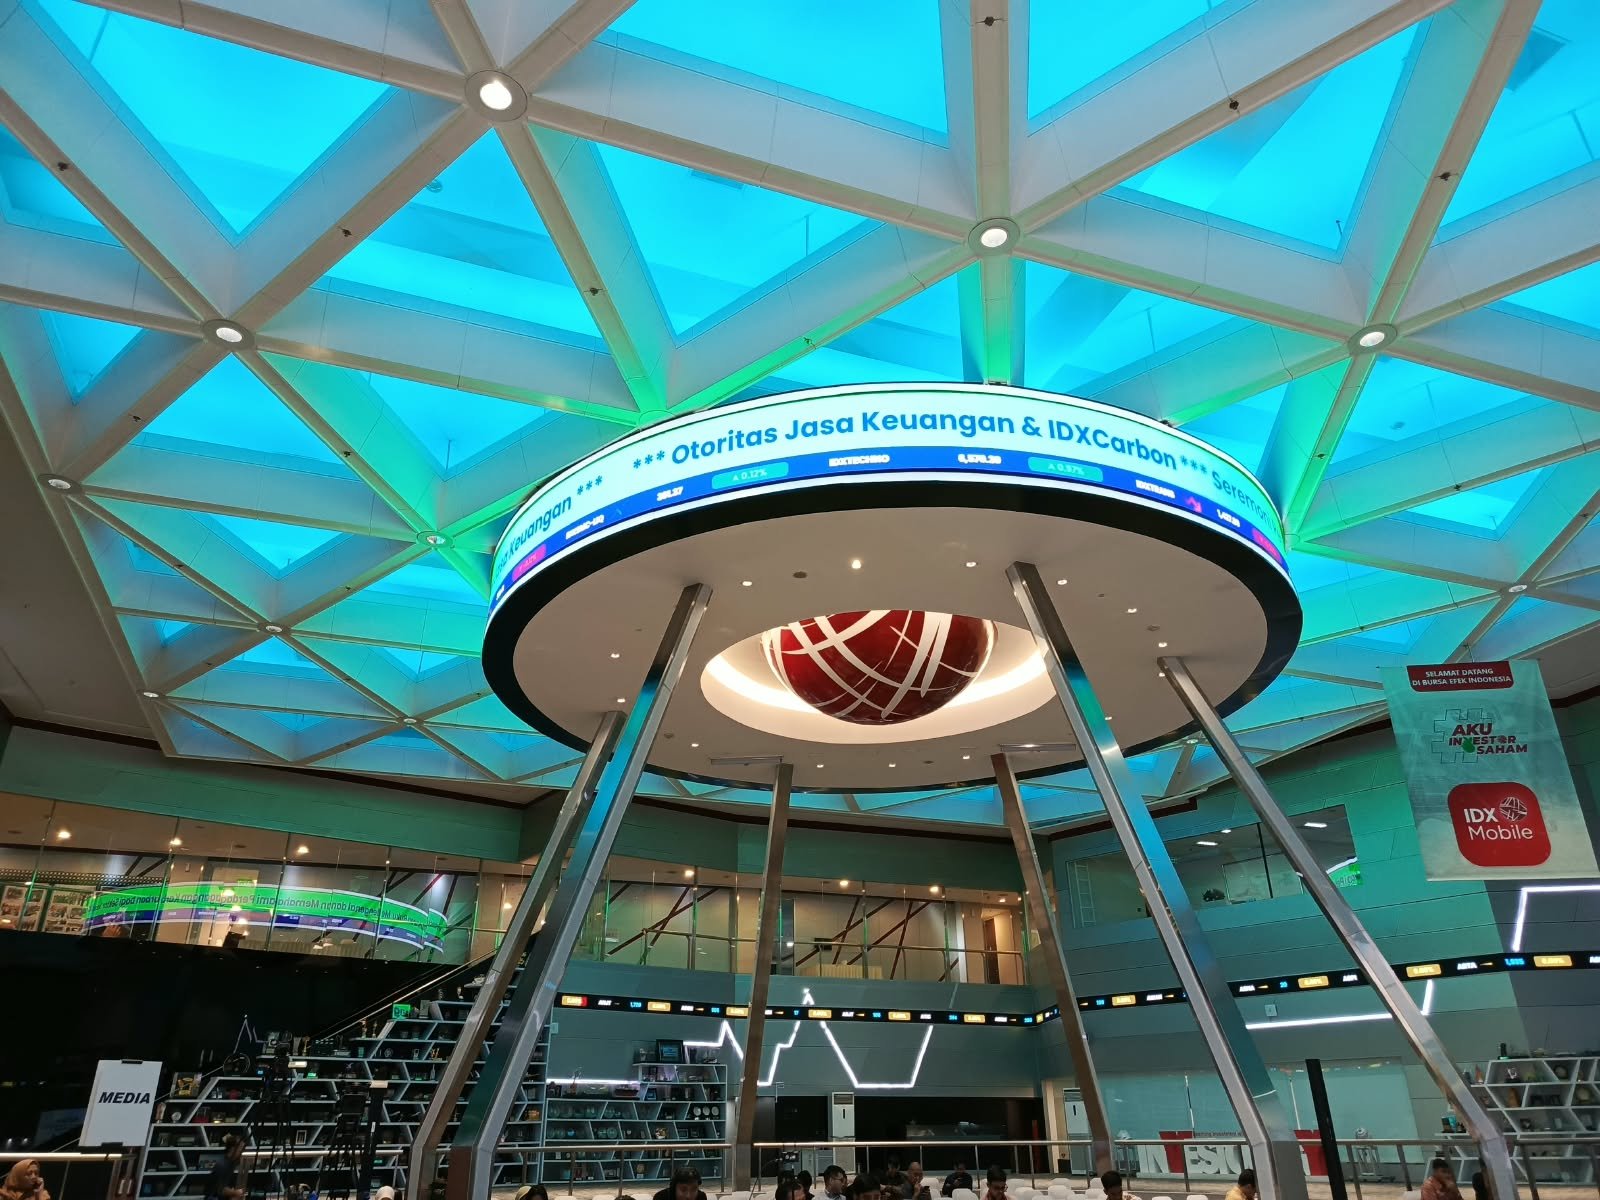
Jakarta, CoreNews.id ‒ Sebagai lembaga independen di Indonesia, Otoritas Jasa Keuangan (OJK) memiliki tugas sesuai Undang-Undang Nomor 21 Tahun 2011. Tugas tersebut diantaranya adalah mengatur, mengawasi, dan melindungi sektor jasa keuangan. Dalam tugasnya, banyak tantangan yang dihadapi. Salah satunya, tekanan dari Morgan Stanley Capital International (MSCI).
Sebagaimana diketahui, MSCI merupakan perusahaan keuangan global asal Amerika Serikat yang berfungsi sebagai penyedia indeks pasar saham yang mencerminkan kinerja saham di seluruh dunia. Ada 4 kategori yang diukur MSCI. MSCI World Index, mengukur kinerja pasar saham di negara-negara maju. MSCI Emerging Markets Index, mengukur kinerja pasar saham di negara-negara berkembang termasuk Indonesia. MSCI Frontier Markets Index, mengukur pasar perbatasan yang lebih kecil atau kurang likuid. MSCI All Country World Index (ACWI), menggabungkan pasar negara maju dan berkembang.
Bagi Indonesia, MSCI memiliki pengaruh yang cukup signifikan. Hal ini karena saham-saham berkapitalisasi besar di Indonesia yang masuk ke dalam indeks MSCI sering menjadi buruan investor asing maupun lokal. Peninjauan dan evaluasi berkala terhadap status pasar modal Indonesia yang dilakukan MSCI, juga menjadi perhatian publik.
Adapun tekanan yang diberikan MSCI, berupa tuntutan adanya peningkatan transparansi dan perbaikan tata kelola pasar. MSCI dicatat menyoroti kurang jelasnya porsi kepompongan dan kepemilikan saham (free float) serta transparansi pemegang manfaat akhir (ultimate beneficial ownership). Selain itu, MSCI juga menyoroti adanya indikasi transaksi yang diatur atau terkoordinasi dan minimnya bukti penegakan hukum (enforcement) yang kuat.
Tekanan tersebut kemudian diperkuat dengan adanya wacana penurunan klasifikasi status pasar saham Indonesia dari Emerging Market langsung menjadi Standalone Market. Di samping itu, akan dibekukan sementara penyesuaian indeks saham Indonesia.
Sebagai informasi, perubahan status indeks pasar modal oleh MSCI akan memiliki dampak signifikan terhadap pergerakan dana global dan stabilitas makroekonomi suatu negara. Demikian pula jika kategori diturunkan dari Emerging Market menjadi Standalone Market, maka akan memiliki dampak yang ekstrem dibanding bila Indonesia tetap bertahan di status Emerging Market.
Strategi Adaptif OJK
Dalam merespons tuntutan dan mencegah penurunan klasifikasi tersebut, OJK (Otoritas Jasa Keuangan) bersama BEI (Bursa Efek Indonesia) kemudian menghadirkan strategi adaptif. Sejumlah kebijakan dihadirkan untuk memenuhi tuntutan yang ada.
Beberapa diantaranya adalah: Menghadirkan kebijakan memperkuat keterbukaan data dengan mewajibkan publikasi pemegang saham dengan kepemilikan mulai dari 1% (dilengkapi keterangan terafiliasi atau tidak terafiliasi). Melakukan peningkatan Free Float (saham beredar di publik) secara bertahap di mana batas minimum Free Float ditingkatkan menjadi 15% secara bertahap bagi emiten.
OJK juga melakukan mengeluarkan seluruh saham kategori HSC dari perhitungan Indeks Harga Saham Gabungan (IHSG) demi integritas pasar. Selain itu, menghadirkan klasifikasi investor yang lebih rinci melalui Kustodian Sentral Efek Indonesia (KSEI) serta pelacakan ultimate beneficial ownership. Terakhir, menyiapkan perangkat stabilitas pasar seperti relaksasi buyback saham tanpa RUPS, trading halt, dan penyesuaian batas Auto Rejection Bawah (ARB) guna meredam volatilitas.
Banyak dari langkah adaptif tersebut kemudian mendapat apresiasi dari MSCI. Seperti diantaranya: Pertama. Penurunan ambang batas pelaporan dari 5% ke 1%. Kedua. OJK berhasil mengembangkan kategori data investor melalui KSEI. Dicatat dari 28 kategori kini menjadi 39 kategori guna mendeteksi transaksi terkoordinasi. Ketiga. OJK menjatuhkan sanksi denda administratif terbesar dalam sejarah (total Rp2,1 triliun termasuk untuk kasus DSSA, BREN, dan CUAN) serta mendeteksi adanya manipulasi pasar. Keempat. Saham berkategori HSC mulai dikeluarkan dari perhitungan IHSG.
Strategi Agile OJK
Memahami bahwa tuntutan MSCI belum sepenuhnya terpenuhi, OJK kemudian menghadirkan strategi tambahan yaitu agile. Sebuah strategi yang berfokus pada kecepatan bertindak, fleksibilitas struktur, dan eksekusi yang cepat saat menghadapi situasi baru. Terlebih, MSCI kemudian menghadirkan catatan kritisnya disertai Timeline Penentuan, yaitu tanggal 30 Juni 2027 sebagai batas Indonesia tetap berada di Emerging Market atau resmi turun kelas ke Standalone Market. Beberapa catatan kritis tersebut adalah sebagai berikut.
Pertama. MSCI meragukan kredibilitas data Free Float. Keraguan ini khususnya pada porsi saham publik yang benar-benar beredar secara wajar di pasar. Terlebih target menaikkan porsi minimal free float ke 15% masih dalam tahap proses penguatan.
Kedua. MSCI meragukan Konsistensi Penegakan Hukum (Enforcement). Di sini MSCI menilai bahwa pengawasan pasar reguler masih lemah sebelum terjadi gejolak. MSCI menuntut agar penegakan aturan tidak hanya bersifat reaktif setelah ada sorotan global, melainkan berjalan konsisten jangka panjang.
Pada strategi kali ini, OJK menegaskan akan membuktikan komitmen reformasi integritas pasar. OJK menurut Ketua Dewan Komisioner OJK Friderica Widyasari Dewi (16/10/2026), menghormati pandangan, penilaian, serta independensi MSCI. Karena itu OJK kemudian memberikan perhatian serius terhadap area-area tata kelola dan transparansi pasar yang dinilai masih memerlukan penyempurnaan. Di samping itu, OJK dan Bursa Efek Indonesia (BEI) dicatat menjadwalkan pertemuan virtual dengan MSCI untuk meminta klarifikasi sekaligus melakukan engagement positif dengan para investor global.
Perlu Diperkuat Dengan Komitmen Pembenahan Secara Berkelanjutan
Strategi adaptif dan agile yang telah dijalankan OJK demi menjaga pertumbuhan berkelanjutan khususnya makroekonomi Indonesia adalah sebuah kebijakan yang tentu saja sangat baik. Namun strategi tersebut perlu diperkuat dengan komitmen pembenahan secara berkelanjutan. Komitmen tersebut diantaranya adalah sebagai berikut.
1. Memperketat Penegakan Hukum dan Penindakan Pelanggaran (Enforcement)
Dalam memperketat penegakan hukum dan penindakan pelanggaran (enforcement), langkah OJK menjatuhkan sanksi administratif dan denda triliunan rupiah kepada pihak yang melakukan manipulasi pasar (seperti pada beberapa kasus saham konglomerasi besar) perlu diteruskan agar memberikan efek jera yang nyata. OJK juga perlu terus memperjelas status tindak lanjut hukum atas puluhan saham yang terindikasi melakukan dugaan pelanggaran transaksi terkoordinasi secara transparan ke publik.
2. Memperkuat Transparansi High Shareholding Concentration (HSC) dan Struktur Pemilik Manfaat
Pada hal ini, OJK perlu mengoptimalisasi Komite Independen HSC. OJK bahkan turun langsung mengawal pembentukan komite independen penilai saham dengan konsentrasi kepemilikan tinggi (HSC) agar metodologinya kredibel dan terbebas dari benturan kepentingan. Selain itu, menyediakan transparansi penuh mengenai struktur investor dan kepemilikan saham di bawah 5% sesuai dengan standar internasional (international best practices).
3. Menjaga Stabilitas dan Likuiditas Pasar Domestik
OJK dan Bursa Efek Indonesia (BEI) harus dapat memastikan ketetapan saham publik (free float) minimal 15% berjalan efektif dengan kebijakan keluar (exit policy) yang jelas bagi emiten yang tidak patuh. Di samping itu, perpanjangan kebijakan pembelian kembali saham (buyback) tanpa persetujuan RUPS hingga Juni 2027 perlu terus dikawal demi menahan volatilitas akibat kepanikan aksi jual investor asing.
4. Melakukan Komunikasi Strategis dan Reformasi Struktural Bursa
Di sini, OJK perlu melakukan proactive engagement atau melakukan komunikasi dan lobi intensif secara reguler dengan penyedia indeks (MSCI & FTSE Russell) serta investor institusi global agar persepsi risiko pasar Indonesia dapat terkelola dengan baik. OJK juga perlu mengimplementasikan regulasi baru (seperti POJK 13/2026) demi mereformasi tata kelola bursa dan meminimalkan konflik kepentingan struktural di internal anggota bursa.
Dengan strategi yang telah dilaksanakan OJK yaitu adaptif dan agile serta diperkuat dengan komitmen pembenahan secara berkelanjutan, pertumbuhan berkelanjutan khususnya makroekonomi Indonesia sksn menjadi sebuah keniscayaan.*