Data Perbanas menunjukkan rata-rata saldo rekening masyarakat dengan simpanan di bawah Rp100 juta turun dari Rp3,1 juta pada 2018 menjadi Rp1,7 juta pada Mei 2026. Di tengah kenaikan porsi konsumsi, masyarakat didorong mengatur pengeluaran agar tabungan tidak terus terkuras.
Jakarta, CoreNews.id – Fenomena mantab atau makan tabungan menjadi gambaran tekanan keuangan yang dihadapi sebagian masyarakat Indonesia. Ketika gaji belum diterima, uang simpanan sudah digunakan untuk memenuhi kebutuhan sehari-hari.
Kondisi ini semakin menjadi perhatian di tengah meningkatnya porsi pendapatan untuk konsumsi dan menyusutnya dana yang dapat disisihkan untuk tabungan.
Survei Konsumen Bank Indonesia (BI) pada Agustus 2026 mencatat porsi pendapatan masyarakat yang digunakan untuk konsumsi meningkat menjadi 74,2%, dari 72,7% pada bulan sebelumnya.
Sebaliknya, porsi pendapatan yang disisihkan untuk tabungan turun dari 16,8% menjadi 15,8%. Sementara itu, porsi pendapatan untuk membayar cicilan atau utang berkurang dari 10,5% menjadi 10%.
Artinya, dari setiap Rp1 juta pendapatan, rata-rata Rp742.000 digunakan untuk konsumsi, Rp100.000 untuk membayar cicilan, dan Rp158.000 dialokasikan untuk tabungan.
Perubahan tersebut menunjukkan semakin besarnya bagian pendapatan yang terserap untuk kebutuhan konsumsi. Ruang untuk membangun cadangan keuangan pun semakin terbatas.
Saldo rekening masyarakat terus menipis
Tekanan terhadap kemampuan menabung juga tercermin dalam data Perhimpunan Bank Nasional (Perbanas).
Meskipun total simpanan masyarakat dengan saldo tabungan di bawah Rp100 juta masih tumbuh, rata-rata saldo per rekening dalam kelompok tersebut justru terus menurun.
Pada 2018, rata-rata saldo rekening tercatat Rp3,1 juta. Angka itu menyusut menjadi Rp1,7 juta pada Mei 2026, atau turun sekitar 45% dalam kurun waktu delapan tahun.
Penurunan tersebut menjadi salah satu indikator yang perlu dicermati dalam melihat kondisi keuangan masyarakat. Namun, perubahan saldo rekening tidak dengan sendirinya membuktikan bahwa seluruh penurunan disebabkan oleh kenaikan biaya hidup atau fenomena makan tabungan.
Head of Investment & Insurance DANA Group, Ivan Kusuma, mengatakan persoalan pengelolaan keuangan tidak selalu berkaitan dengan kebiasaan membeli barang yang tidak diperlukan.
Menurut dia, salah satu masalah yang sering terjadi adalah bercampurnya uang untuk kebutuhan sehari-hari, dana darurat, dan tujuan keuangan jangka panjang dalam satu tempat.
“Saldo yang terus berkurang bukan selalu karena terlalu banyak membeli kopi atau hiburan. Masalahnya sering kali muncul karena uang untuk kebutuhan hari ini, kebutuhan darurat, dan tujuan masa depan bercampur dalam satu tempat,” ujar Ivan, dalam siaran pers, 8/10/2026.
Ketika seluruh uang dalam rekening dianggap sebagai dana yang bisa dibelanjakan, tabungan untuk masa depan berisiko menjadi pos pertama yang dikorbankan.
Mengatur pengeluaran tanpa harus berhenti menikmati hidup
Ivan menilai masyarakat membutuhkan strategi pengelolaan keuangan yang realistis, bukan sekadar memangkas seluruh pengeluaran.
Salah satu pendekatan yang dapat diterapkan adalah conscious spending, yaitu menentukan tujuan penggunaan uang sebelum melakukan transaksi.
Dengan pendekatan ini, masyarakat diharapkan mampu membedakan kebutuhan pokok, pengeluaran yang masih bisa dikurangi, dan alokasi dana untuk mencapai tujuan keuangan.
Berikut lima langkah yang dapat dilakukan untuk mencegah tabungan terus terkuras.
1. Melacak pengeluaran sehari-hari
Pengeluaran kecil, seperti membeli makanan ringan, membayar parkir, atau berlangganan aplikasi, sering kali tidak diperhitungkan dalam anggaran. Padahal, jika dilakukan berulang kali, nilainya dapat menjadi cukup besar.
Memeriksa riwayat transaksi dapat membantu mengenali pola belanja dan menentukan pengeluaran yang masih diperlukan..
2. Menentukan prioritas dan alokasi uang
Anggaran keuangan sebaiknya disusun berdasarkan pendapatan, kebutuhan pokok, kewajiban pembayaran, dan tujuan keuangan.
Dana untuk kebutuhan sehari-hari perlu dibedakan dari tabungan, dana darurat, serta alokasi untuk tujuan jangka pendek dan panjang.
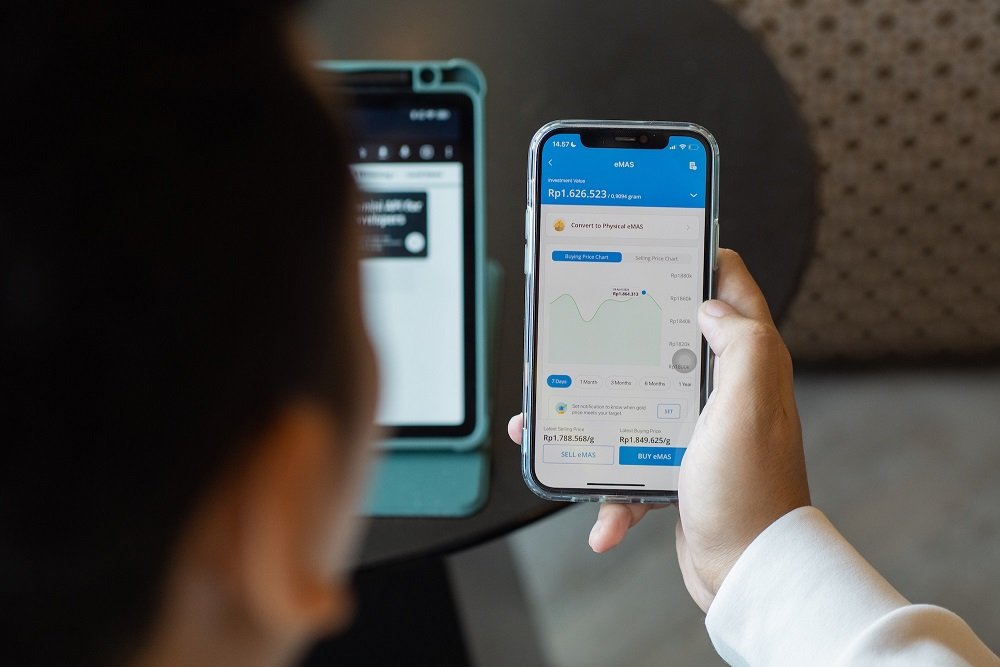
Sejumlah layanan digital menawarkan fitur untuk membantu pengelolaan dana.
Namun, masyarakat perlu memahami karakteristik, biaya, risiko, dan ketentuan setiap produk sebelum menggunakannya. Produk investasi tidak menjamin keuntungan, sehingga pemilihannya perlu disesuaikan dengan profil risiko dan kebutuhan likuiditas.
“Tidak ada satu cara budgeting yang cocok untuk semua orang, karena kebutuhan dan tujuan tiap orang berbeda,” kata Ivan.
3. Memberi jeda sebelum membeli barang
Tidak semua keinginan harus langsung dipenuhi. Untuk pembelian yang tidak mendesak, masyarakat dapat mencoba menunggu selama 24 jam sebelum mengambil keputusan.
Jeda tersebut memberi kesempatan untuk menilai apakah barang yang ingin dibeli benar-benar dibutuhkan atau hanya dipicu keinginan sesaat.
Cara ini dapat membantu mengurangi belanja impulsif tanpa harus menghilangkan seluruh pengeluaran untuk kesenangan pribadi.
4. Menggunakan cicilan secara terukur
Cicilan dapat membantu mengatur arus kas dalam kondisi tertentu, tetapi juga menambah kewajiban pembayaran pada periode berikutnya.
Karena itu, keputusan menggunakan kredit perlu mempertimbangkan kemampuan membayar, total biaya, bunga atau biaya layanan, serta dampaknya terhadap kebutuhan pokok dan tabungan.
Meski demikian, kemudahan memperoleh fasilitas cicilan tidak seharusnya menjadi alasan untuk menambah utang di luar kemampuan finansial.
5. Tetap menyediakan anggaran untuk hiburan
Pengelolaan keuangan yang sehat tidak berarti seseorang harus berhenti menikmati hasil kerja.
Anggaran untuk hiburan, rekreasi, atau kegiatan yang disukai tetap dapat disediakan selama kebutuhan pokok, kewajiban pembayaran, dan target tabungan telah diperhitungkan.
Anggaran yang realistis cenderung lebih mudah dijalankan secara konsisten dibandingkan aturan penghematan yang terlalu ketat.
Menjaga keuangan hari ini dan masa depan
Fenomena makan tabungan mengingatkan bahwa pendapatan bulanan tidak hanya perlu cukup untuk memenuhi kebutuhan saat ini, tetapi juga harus mendukung ketahanan keuangan pada masa mendatang.
Ketika sebagian besar pendapatan terserap untuk konsumsi, kemampuan menghadapi pengeluaran tak terduga dapat ikut tertekan.
Karena itu, langkah awal yang dapat dilakukan adalah mencatat pengeluaran, menetapkan prioritas, dan menyisihkan tabungan secara terencana sesuai kemampuan.
Tujuannya bukan sekadar mengurangi belanja, melainkan memastikan kebutuhan hari ini tidak terus mengorbankan keamanan finansial pada hari esok.